
Fiscalité et transmission
Donner ou léguer de l’or : quels documents préparer ?
Vos proches ne connaissent pas forcément la différence entre vos pièces, ni l’endroit où sont les factures. Une liste claire les aide à retrouver ce qui existe. Elle sert ensuite de point de départ pour la donation, la succession ou une future vente.
Sommaire du guide
Un dossier à transmettre avec les pièces
Même si les pièces sont rangées, vos proches peuvent ignorer lesquelles ont été achetées ensemble, lesquelles vous appartiennent et lesquelles vous ont seulement été confiées. Le meuble à monnaies photographié au musée d’Athènes montre une façon de les ranger. Pour une donation ou une succession, il faut aussi retrouver les documents.
Notez les objets présents, leur propriétaire et les documents disponibles. Si un point reste incertain, indiquez « propriétaire à vérifier » au lieu d’attribuer l’objet à quelqu’un de mémoire.
Le dossier peut réunir un inventaire, les factures disponibles, les contrats de garde et les actes ou déclarations de transmission. Gardez une copie des documents dans un endroit distinct du métal. La personne chargée des démarches doit savoir comment contacter le dépositaire ; elle n’a pas besoin que les identifiants confidentiels soient recopiés sur toutes les versions de la liste.
Décrire un lot que vos proches pourront reconnaître
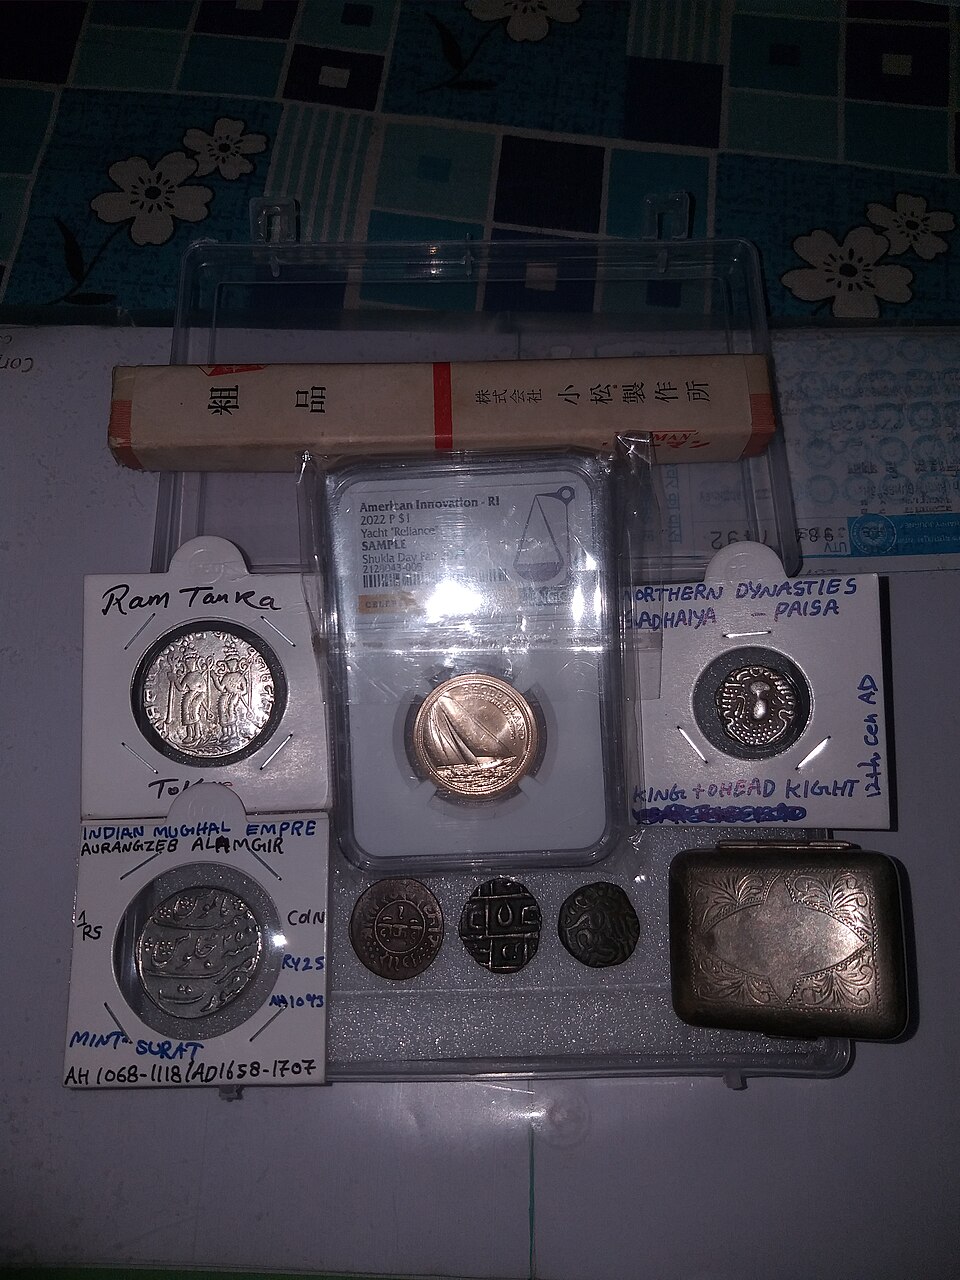
Dans la seconde photographie, des étiquettes manuscrites accompagnent plusieurs monnaies. Elles aident à les distinguer, mais ne prouvent ni leur achat ni leur transmission.
Voici un inventaire entièrement fictif, sans rapport avec les objets photographiés.
| Champ | Exemple |
|---|---|
| Repère interne | Lot A |
| Quantité | 12 pièces |
| Type | 20 francs Coq |
| Millésime | 1912 |
| Dossier | Facture et photos |
Ajoutez les photographies de chaque face, les références des factures et l’emplacement des documents. Pour un lingot, relevez les inscriptions et le numéro lorsqu’il existe. Pour une pièce dont le millésime est illisible, gardez la mention « à confirmer ». Les fiches du Napoléon et du lingot de 10 g aident à repérer les informations courantes.
Le code « Lot A » sert ici à classer le dossier. Une étiquette créée à la maison ne suffit pas à rendre des pièces interchangeables identifiables au sens fiscal. De même, cette liste ne transfère aucune propriété. Conservez les emballages et documents existants avant de réorganiser la collection.


Donner de son vivant : qui déclare quoi ?
Des pièces ou un lingot peuvent faire l’objet d’un don manuel, par remise du bien à son bénéficiaire. Impots.gouv.fr précise que c’est à celui qui reçoit le don de le déclarer, même lorsqu’aucun droit n’est dû. Depuis le 1er janvier 2026, la démarche se fait en ligne, sauf exceptions prévues par l’administration. Certaines formes de donation, notamment la donation-partage, nécessitent un acte notarié.
Une pièce offerte à un anniversaire n’est pas automatiquement un don à déclarer, ni automatiquement un cadeau exonéré. La qualification de présent d’usage dépend notamment de l’occasion et du caractère raisonnable de sa valeur compte tenu du patrimoine et des revenus de celui qui donne. L’administration apprécie les circonstances au cas par cas ; un pourcentage trouvé sur internet ne tranche pas votre situation.
Une note familiale peut expliquer à qui une pièce était destinée. Elle ne remplace pas les formalités nécessaires pour réaliser la transmission. Pour répartir des biens entre plusieurs personnes, présentez le projet et les donations passées au notaire.
Le prix d’achat n’est pas toujours la valeur du don
Pour un don manuel, la fiche de l’administration sur l’évaluation retient la valeur la plus élevée entre celle à la remise matérielle et celle au jour de la déclaration. Gardez donc les deux dates et les éléments qui permettent d’établir les valeurs correspondantes.
Prenons un exemple fictif : un lot acheté autrefois 8 000 € vaut 12 000 € lors de sa remise et 13 500 € lors de sa déclaration. Selon cette règle, la valeur retenue dans notre exemple est 13 500 €. L’ancienne facture reste utile pour documenter le lot, mais son montant de 8 000 € ne devient pas pour autant la valeur du don.
Ces chiffres supposent que les évaluations sont établies pour les biens concernés. Le prix affiché aujourd’hui pour un lingot neuf ne reconstitue pas à lui seul la valeur d’un lot ancien à une autre date. Une monnaie de collection peut aussi avoir une valeur propre, au-delà de son contenu en métal.
L’abattement se suit dans l’histoire des donations
L’abattement parent-enfant de 100 000 € est une somme déduite de la valeur des dons avant le calcul des droits. Il s’apprécie pour chaque parent et chaque enfant, sur quinze ans. Les dons antérieurs comptent aussi : donner de l’or ne remet pas le compteur à zéro.
Imaginons qu’une mère ait utilisé 70 000 € de cet abattement lors d’un don déclaré en 2020 à sa fille. En 2026, elle lui donne un lot dont la valeur fiscale retenue est de 25 000 €. Sans autre donation à prendre en compte ni régime particulier, le suivi est le suivant.
| Étape | Montant |
|---|---|
| Abattement | 100 000 € |
| Déjà utilisé | 70 000 € |
| Disponible | 30 000 € |
| Nouveau don | 25 000 € |
| Solde | 5 000 € |
Dans ces hypothèses, le don entre dans le solde disponible. Le tableau ne dispense pas de le déclarer. Archivez les déclarations précédentes pour retrouver les dates et montants réellement retenus. Les exonérations propres aux dons de sommes d’argent ne s’appliquent pas automatiquement à la remise d’un lingot.
Après un décès, rapprocher les objets du dossier de succession
Le BOFiP inclut l’or et les métaux précieux parmi les biens de succession. Réunissez les descriptions et justificatifs pour la personne chargée des démarches, en signalant les biens dont la propriété reste à éclaircir.
Distinguez la facture d’achat du défunt, l’évaluation utilisée pour la succession et une éventuelle offre de rachat ultérieure. Une proposition reçue aujourd’hui répond à une question de vente ; elle ne remplace pas automatiquement l’évaluation nécessaire au dossier successoral. Si un lot est découvert après le dépôt de la déclaration, prenez contact avec le notaire ou le service des impôts pour examiner la correction à apporter.
Il peut aussi être utile de conserver une note sur l’histoire d’une pièce. Cette information aide les proches à décider s’ils souhaitent la garder. Sa valeur affective et sa valeur fiscale répondent à deux questions différentes.
Si vous donnez une partie du lot, mettez la liste à jour
Reprenons le lot fictif de douze pièces. Si cinq pièces ont été données, il en reste sept. Gardez la liste initiale, le document qui décrit les cinq pièces données et la liste mise à jour. Remplacer simplement « 12 » par « 7 » ferait perdre la trace du don.
Pour envisager le régime des plus-values à la revente, le BOFiP, aux paragraphes 60 et 90 prévoit des justificatifs de donation ou de succession mentionnant les biens concernés et exige une identification suffisante des métaux ou lots. Un numéro, certains documents de dépôt ou un conditionnement identifiable peuvent intervenir dans cette analyse. L’exigence est appréciée strictement.
Un tableur familial et une photo rendent le dossier plus compréhensible ; ils ne garantissent pas à eux seuls l’accès à ce régime. Avant de vendre une partie d’un lot, faites vérifier la correspondance entre les objets et les justificatifs disponibles. Le guide fiscalité de l’or explique les régimes de revente, et le guide avant de vendre aide à comparer les propositions.
Organiser la remise matérielle
Si l’or est conservé par un tiers, retrouvez le contrat, la personne à contacter et les conditions de retrait. Notre guide du stockage détaille ces questions. Pour reconnaître un format, les offres du comparateur d’or peuvent fournir des repères, sans servir d’expertise de donation ou de succession.
Une remise à l’étranger ajoute les éventuelles formalités douanières de transport de valeurs. Elles concernent le déplacement et se vérifient selon le trajet et les biens transportés. Les documents de transmission restent à traiter séparément.