
Cours et formats
Prix du kilo d'or : valeur métal et prix d'un lingot de 1 kg
Valeur du kilo d’or fin
113 357,30 €
Cotation du · heure de Paris
Donnée ancienne : dernière mise à jour le 14/11/2026 18:06
Valeur indicative du métal fin, hors prime, taxes éventuelles et livraison. Le prix d’achat d’un produit et l’offre de reprise d’un professionnel peuvent être différents.
La valeur d’un kilo d’or fin correspond à mille fois le cours du gramme. Le prix d’un lingot dépend aussi de son titre, de sa prime et des frais. Comparez des offres datées portant sur la même quantité d’or fin.
Sommaire du guide
Combien représente un écart de prix sur 1 kg ?
Pour 1 kg d’or fin, multipliez le cours par gramme par 1 000. Si le cours est donné par once troy, une unité de mesure d’environ 31,1035 g, multipliez-le par environ 32,1507. La LBMA confirme cette conversion.
À titre d’illustration arithmétique :
| Écart au gramme | Écart sur 1 kg fin |
|---|---|
| 0,10 € | 100 € |
| 0,50 € | 500 € |
| 1 € | 1 000 € |
Voilà pourquoi deux devis doivent être relevés dans la même devise et à des horaires proches. Sinon, vous risquez d’attribuer au vendeur une différence provenant du cours.
Un kilo annoncé n’est pas toujours un kilo fin
Un poids brut de 1 000 g à 999,9 ‰ représente théoriquement 999,9 g d’or fin. Lisez la masse fine portée sur les documents du produit, sans convertir un arrondi commercial en poids exact garanti.
Le prix à payer peut dépasser la valeur de l’or : il comprend le supplément demandé pour le lingot, ainsi que les éventuels frais de paiement, de transport ou de retrait. Vérifiez également jusqu’à quand le devis reste valable.
Le kilo inscrit concerne la barre
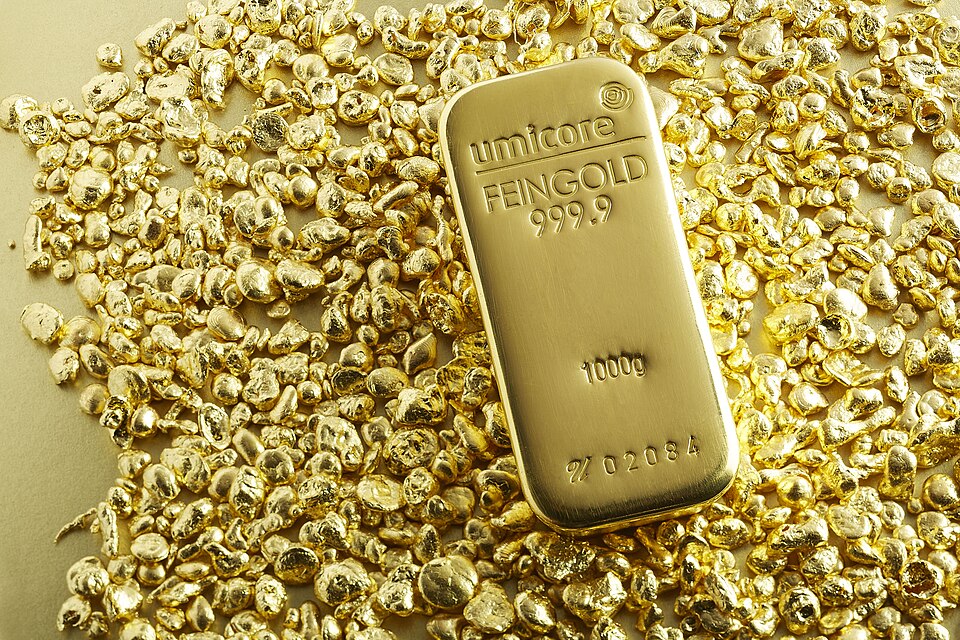
Sur cette photographie publiée par Umicore, on lit 1 000 g au bas de la barre et 999,9 sous FEINGOLD. Les granules qui l’entourent composent le décor de l’image ; ils ne font pas partie du poids inscrit. Une annonce qui reprend ce type de présentation doit préciser ce que comprend réellement la commande.
Le prix au kilo sert ensuite à comparer les quantités d’or fin. Une fois le produit identifié, vérifiez le poids et le titre indiqué dans ses documents. Le titre donne la part d’or dans le métal. Relevez aussi le montant total et les conditions de livraison ou de retrait.
Le prix au kilo n’impose pas d’acheter une seule barre
Vous pouvez utiliser cette unité de comparaison pour un ensemble de petits lingots. Demandez alors le prix du panier réel, avec ses éventuelles remises, et rapportez-le au poids fin total.
Un kilo standard se revend entier. Si cette taille ne correspond pas à vos besoins de vente, consultez les 500 g, les 250 g ou les 100 g. Pour une garde payante, comparez également les frais annuels et de restitution sur la quantité totale.
Un certificat ancien doit pouvoir être lu en entier
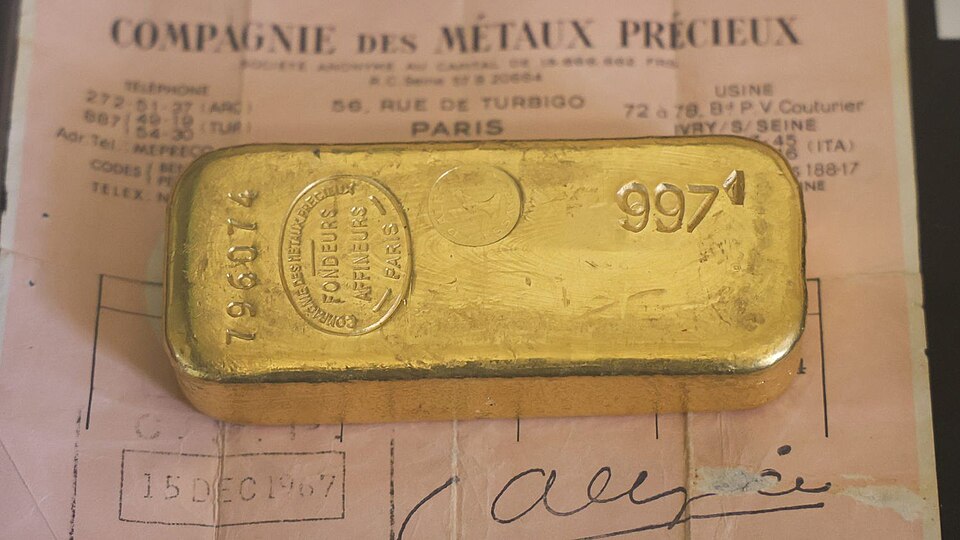
La seconde photo montre un lingot de la Compagnie des Métaux Précieux posé sur un document portant 15 DEC 1967. Le numéro 796074 est visible sur le métal. Mais le lingot recouvre plusieurs cases du papier : cette vue ne permet pas de rapprocher toutes les informations.
Pour préparer une estimation, photographiez séparément les faces du lingot et le document entier. Il devient alors possible de relever le numéro, les poids et le titre mentionnés, puis de signaler les passages illisibles. La date du document aide à le décrire ; elle ne donne pas le cours de l’or aujourd’hui et ne garantit pas à elle seule l’état actuel du produit.


La date de l’essai n’est pas votre date d’achat
Un bulletin d’essai décrit un contrôle du métal. Sa date ne renseigne pas, à elle seule, sur le moment où le propriétaire actuel a acheté le lingot. Imaginons une barre contrôlée en 1967, puis acquise en 2020 : le certificat ancien ne prouve pas que l’acheteur la détient depuis 1967.
Pour préparer une revente, conservez ensemble le bulletin d’essai et le justificatif d’acquisition : facture, reçu ou document de succession ou de donation mentionnant distinctement le bien. Rapprochez leurs références de celles gravées sur le lingot. Un numéro peut aider à identifier la barre ; il faut encore pouvoir relier celle-ci aux documents qui établissent son acquisition.
En France, l’article 150 VL du CGI permet d’opter pour le régime des plus-values en justifiant la date et le prix d’acquisition, ou une détention de plus de vingt-deux ans. Le BOFiP, au paragraphe 90, exige aussi une individualisation suffisante du métal précieux. La présence d’un vieux certificat ne règle donc pas, à elle seule, la question fiscale. Notre guide de la fiscalité de l’or détaille les régimes de taxation à la revente.