
Comprendre la hausse
Pourquoi l’or monte : les facteurs à regarder
Une hausse de l’or peut venir de plusieurs demandes en même temps : investisseurs, banques centrales ou acheteurs de bijoux. Les taux et le change modifient aussi leur intérêt pour le métal.
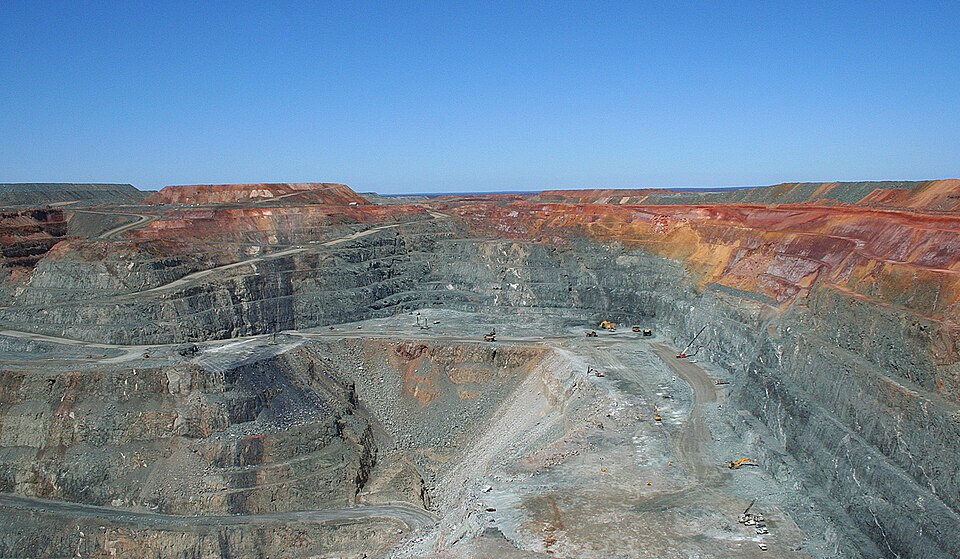
Mine d’or Super Pit à Kalgoorlie, en Australie occidentale, photographiée en 2006. Photographie : Bäras, CC BY-SA 3.0.
Bäras · CC BY-SA 3.0 · Version de 960 pixels fournie par Wikimedia Commons, sans retouche locale.Tous les acheteurs ne cherchent pas la même chose
Une banque centrale constitue des réserves, un particulier choisit des pièces, un bijoutier répond à ses clients et un fonds peut augmenter sa détention de métal. Leurs décisions ne se prennent ni pour les mêmes raisons ni au même rythme. Une hausse peut donc s’accompagner d’achats plus importants dans un secteur et plus faibles dans un autre.
Cela change la lecture d’un titre de presse. « Les acheteurs se ruent sur l’or » ne précise pas qui achète, sous quelle forme, ni sur quelle période. Un chiffre de demande devient plus utile quand ces trois informations sont connues.
Ce que montre l’année 2025
Le bilan annuel du World Gold Council publié le 29 janvier 2026, consulté le 17 septembre, donne ces volumes en tonnes :
| Demande (t) | 2024 | 2025 |
|---|---|---|
| ETF et assimilés | −2,9 | 801,2 |
| Lingots et pièces | 1 188,3 | 1 374,1 |
| Bijouterie consommée | 1 886,9 | 1 542,3 |
| Banques centrales et autres institutions | 1 092,4 | 863,3 |
Les ETF sont des fonds liés à l’or ; leur demande nette peut être négative. Ce tableau sélectionne quatre catégories, sans représenter l’ensemble du bilan.
Le prix moyen annuel en dollars a progressé de 44 % dans ce même bilan. Pourtant, bijouterie et achats nets des banques centrales reculent. L’investissement prend davantage de place, sans que ces chiffres permettent d’attribuer une part exacte de la hausse à chaque catégorie.
Des réserves plus chères ne signifient pas davantage de tonnes
Une réserve fictive de 100 tonnes reste une réserve de 100 tonnes si le cours monte de 10 % sans achat ni vente. Sa valeur monétaire augmente, mais aucun lingot supplémentaire n’est entré dans le coffre. À l’inverse, un achat de métal peut être partiellement masqué, en valeur, par une baisse du prix.
C’est pourquoi un montant en dollars ou en euros ne suffit pas à établir qu’une banque centrale a acheté de l’or. Il faut retrouver la quantité détenue aux deux dates et les indications sur les opérations de la période. Les données de réserves officielles présentent notamment les tonnages et les dates de référence.
La distinction vaut aussi pour un fonds. La valeur totale de ses actifs peut monter parce que le métal qu’il détient s’apprécie. Pour parler de nouveaux achats, une variation de détention physique ou des données de souscriptions et de retraits apportent une information différente. Le dossier qui achète l’or prolonge cette lecture.
Les taux et l’incertitude modifient l’intérêt pour le métal
L’or physique ne verse pas de revenu. Quand les placements rémunérés deviennent moins intéressants après prise en compte de l’inflation, renoncer à leurs intérêts pour détenir de l’or peut paraître moins coûteux. C’est une des raisons de regarder les taux réels, expliqués par la Banque centrale européenne, plutôt qu’un taux affiché isolément.
Une inquiétude économique ou politique peut aussi encourager des achats de protection. Mais ni une crise ni une baisse des taux ne produisent mécaniquement une hausse du métal. D’autres investisseurs peuvent vendre au même moment, notamment pour obtenir de l’argent disponible.
Les scénarios du World Gold Council pour 2026, publiés le 4 décembre 2025, illustrent plusieurs combinaisons de taux, de dollar et d’incertitude. Leur date est essentielle : ce sont des scénarios de départ, pas une explication actualisée de chaque séance. L’article sur les baisses de l’or montre notamment pourquoi un contexte tendu peut coïncider avec un recul.
L’offre ne vient pas seulement des mines
La photographie de Super Pit, à Kalgoorlie, montre une exploitation à ciel ouvert en 2006. Elle rappelle l’une des origines du métal disponible ; le recyclage en est une autre. Les bijoux ou objets refondus peuvent remettre sur le marché de l’or déjà extrait.
Le bilan 2025 donne environ +1 % pour la production minière et +3 % pour le recyclage. Le prix a donc monté alors que l’offre annuelle progressait. Une hausse ne prouve pas, à elle seule, un recul de la production.
Pour une pièce précise, la disponibilité chez les vendeurs constitue encore une autre question. Un format peut manquer dans une boutique sans que cela décrive l’offre mondiale d’or.
Le gain en dollars peut disparaître une fois converti en euros
Exemple fictif : une once vaut 3 000 $ et un euro s’échange contre 1,20 $. Le métal vaut donc 2 500 €. Si l’once monte à 3 150 $ et l’euro à 1,26 $, le calcul donne encore 2 500 €.
La hausse de 5 % en dollars est ici compensée par celle de l’euro face au dollar. Pour convertir, on divise le prix en dollars par le nombre de dollars obtenus pour un euro. Le cours en euros et le repère euro/dollar évitent d’attribuer à son propre achat une variation mesurée dans une autre devise.
Un record de prix n’est pas toujours un record de pouvoir d’achat
Autre exemple fictif : une même quantité d’or passe de 1 000 à 1 300 €, tandis que le niveau général des prix augmente de 40 % entre les deux dates. Il faudrait alors 1 400 € pour retrouver le pouvoir d’achat des 1 000 € initiaux. Le montant affiché a augmenté de 30 %, mais son pouvoir d’achat reste inférieur d’environ 7,14 %, avant frais et fiscalité.
Le convertisseur de l’Insee permet ce type de comparaison avec l’inflation effectivement mesurée. Notre exemple ne reprend pas une période historique de l’or : il sert à distinguer une hausse nominale d’un gain après inflation.
Ce que cette lecture change pour une commande
Un mouvement mondial explique un contexte. Il ne dit pas si le prix d’une pièce donnée est intéressant parmi les offres disponibles. Pour cela, la référence, la quantité d’or pur, la prime et les frais de livraison restent à rapprocher.
Le comparateur d’or sert à cette comparaison concrète. La question du moment d’achat est développée dans acheter maintenant ou attendre. On peut ainsi comprendre pourquoi le métal monte sans en déduire qu’il faut commander dans l’urgence.
Questions fréquentes
L’inflation fait-elle toujours monter l’or ?
Non. Elle peut soutenir la demande, mais les taux réels, le dollar et les flux d’investissement peuvent dominer sur la période observée.